Die Aufinity Group benennt ihr Kernprodukt für Autohäuser in der Zahlungsabwicklung um: Aus Bezahl.de wird Aufinity Payment Management. Auch bringt der Dienstleister mit Aufinity Cash Collection eine neue Software für offene Posten an den Start – und will zur Plattform werden.
Bezahl.de wird zu Aufinity Payment Management: Die Aufinity Group benennt ihr Kernprodukt um.
(Bild: Achter – VCG)
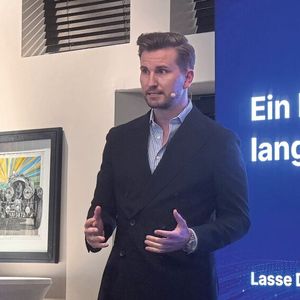
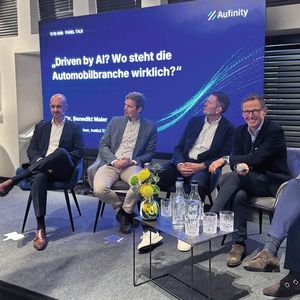
Die Aufintiy Group richtet sich neu aus: Die in Deutschland und Österreich bei Autohändlern etablierte Marke Bezahl.de wird abgelöst durch „Aufinity Payment Management“. Zugleich erweitert das Kölner Fintech sein Portfolio um ein neues Produkt: Aufinity Cash Collection, eine Software für das Management offener Posten. Das gab der Anbieter auf einer Veranstaltung in München bekannt.
„Wir wurden zu oft verwechselt mit reiner Zahlungsabwicklung, obwohl wir viel mehr machen als nur eine Zahlung abzubilden“, begründete Lasse Diener, CEO und Mitgründer von Aufinity, den Schritt. Acht Jahre nach der Gründung 2018 in Köln sei Bezahl.de zum Standard für Zahlungsmanagement im Kfz-Gewerbe in Deutschland geworden. Nun folge der nächste Schritt: Das Management offener Posten mit Aufinity Cash Collection sei der nächste Schritt auf dem Weg zur künftig weitgehend automatisierten Payment-Abwicklung in Autohäusern mit Unterstützung künstlicher Intelligenz. Diener fasst das neue Produkt aus seiner Sicht so zusammen: „Jede Forderung und Zahlung im Autohaus läuft künftig auf Autopilot.“
Bildergalerie
Bezahl.de wird damit zur auslaufenden Marke, das operative Geschäft läuft ab sofort unter dem europäischen Dachnamen Aufinity. Grund dafür ist zum einen die internationale Expansion: Nach dem Start in Italien und Spanien 2024 sowie in Frankreich 2026 sind laut Unternehmen weitere europäische Märkte in Vorbereitung – auch getrieben durch die Zusammenarbeit mit Fahrzeugherstellern, die auf eine einheitliche, europaweite Payment-Lösung setzen wollen. Zum anderen geht es um die inhaltliche Neupositionierung: weg vom reinen Zahlungsabwicklungsdienstleister, hin zu einer Plattform für automatisierte Finanzprozesse im Automobilhandel und -service.
Kernstück der Neuausrichtung ist Aufinity Cash Collection. Es setzt dort an, wo für Autohäuser großer Handlungsbedarf besteht, um fortlaufend die Liquidität zu sichern: bei offenen Posten und im Mahnwesen. Nach eigenen Erhebungen von Aufinity bewertet mehr als die Hälfte der Händler dieses Thema als größte Herausforderung im Zahlungsmanagement. Aber: Fast zwei Drittel (61 Prozent) ermitteln den Zahlungsstatus einer Rechnung noch manuell, meist durch Rücksprache mit der Buchhaltung. Bei mehr als der Hälfte der Betriebe bindet dieser Prozess demzufolge ein Viertel bis die Hälfte der Arbeitszeit in der Buchhaltung.
Offene Posten schnell bearbeiten
Aufinity Cash Collection soll diesen Aufwand reduzieren: Autohäuser können ihre Liste mit offenen Posten aus der Buchhaltung hochladen oder das System direkt an gängige Buchhaltungsprogramme anbinden. Jeder offene Posten erhält automatisch einen Verantwortlichen im Autohaus, eine Frist und einen Status. Bleibt eine Zahlung aus, erstellt die Software den Mahnlauf. Der Versand bleibt dabei in der Freigabe des Autohauses. In einer Pilotphase mit sechs Betrieben verkürzte sich die Bearbeitungszeit eines offenen Postens damit nach Angaben des Anbieters im Schnitt um 30 Minuten, Zahlungen gingen durchschnittlich 15 Tage früher ein.
Das bestätigen auch Händler: „Aufinity Cash Collection gibt uns Transparenz und Kontrolle über unsere offenen Posten. Besonders die zentrale Steuerung und der direkte Austausch über die integrierte Chat-Funktion begeistern uns“, sagt Eric Kroll, kaufmännischer Leiter der Thiel-Gruppe aus Paderborn.
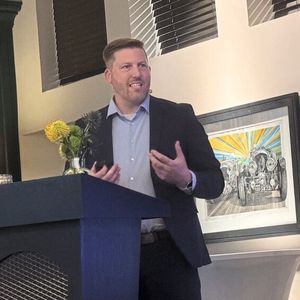
Möglich wurde die schnelle Entwicklung laut Ulrich Schmidt, Technik- und Produktchef sowie Mitgründer von Aufinity, vor allem durch den gezielten Einsatz von KI im eigenen Unternehmen. Zunächst habe Aufinity eine interne Governance-Richtlinie aufgesetzt, die regelt, was KI-Systeme mit Kunden- und Personendaten tun dürfen – und Mitarbeiter zugleich ermutigt, mit neuen Anwendungen zu experimentieren.
KI dort, wo sie angebracht ist
Wichtig sei die klare Trennung zwischen deterministischen und probabilistischen Prozessen, so Schmidt: Es geben einen Unterschied zwischen klassischem Code, der komplett vorhersehbar sei, und KI-Systemen, die Wahrscheinlichkeiten abschätzten. Bei Kernprozessen wie der Berechnung offener Beträge setzt Aufinity deshalb weiterhin auf exakten Code – KI komme dort zum Einsatz, wo sie echten Mehrwert schafft: etwa bei einem Zahlungsverhalten-Rating für Kunden, in der Betrugsprävention durch automatisierte Analyse ungewöhnlicher Aktivitäten oder im neuen KI-Assistenten „Iris“, der Aufgaben per natürlicher Sprache ausführt.
Stand: 08.12.2025
Es ist für uns eine Selbstverständlichkeit, dass wir verantwortungsvoll mit Ihren personenbezogenen Daten umgehen. Sofern wir personenbezogene Daten von Ihnen erheben, verarbeiten wir diese unter Beachtung der geltenden Datenschutzvorschriften. Detaillierte Informationen finden Sie in unserer Datenschutzerklärung.
Einwilligung in die Verwendung von Daten zu Werbezwecken
Ich bin damit einverstanden, dass die Vogel Communications Group GmbH & Co. KG, Max-Planckstr. 7-9, 97082 Würzburg einschließlich aller mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen (im weiteren: Vogel Communications Group) meine E-Mail-Adresse für die Zusendung von redaktionellen Newslettern nutzt. Auflistungen der jeweils zugehörigen Unternehmen können hier abgerufen werden.
Der Newsletterinhalt erstreckt sich dabei auf Produkte und Dienstleistungen aller zuvor genannten Unternehmen, darunter beispielsweise Fachzeitschriften und Fachbücher, Veranstaltungen und Messen sowie veranstaltungsbezogene Produkte und Dienstleistungen, Print- und Digital-Mediaangebote und Services wie weitere (redaktionelle) Newsletter, Gewinnspiele, Lead-Kampagnen, Marktforschung im Online- und Offline-Bereich, fachspezifische Webportale und E-Learning-Angebote. Wenn auch meine persönliche Telefonnummer erhoben wurde, darf diese für die Unterbreitung von Angeboten der vorgenannten Produkte und Dienstleistungen der vorgenannten Unternehmen und Marktforschung genutzt werden.
Meine Einwilligung umfasst zudem die Verarbeitung meiner E-Mail-Adresse und Telefonnummer für den Datenabgleich zu Marketingzwecken mit ausgewählten Werbepartnern wie z.B. LinkedIN, Google und Meta. Hierfür darf die Vogel Communications Group die genannten Daten gehasht an Werbepartner übermitteln, die diese Daten dann nutzen, um feststellen zu können, ob ich ebenfalls Mitglied auf den besagten Werbepartnerportalen bin. Die Vogel Communications Group nutzt diese Funktion zu Zwecken des Retargeting (Upselling, Crossselling und Kundenbindung), der Generierung von sog. Lookalike Audiences zur Neukundengewinnung und als Ausschlussgrundlage für laufende Werbekampagnen. Weitere Informationen kann ich dem Abschnitt „Datenabgleich zu Marketingzwecken“ in der Datenschutzerklärung entnehmen.
Falls ich im Internet auf Portalen der Vogel Communications Group einschließlich deren mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen geschützte Inhalte abrufe, muss ich mich mit weiteren Daten für den Zugang zu diesen Inhalten registrieren. Im Gegenzug für diesen gebührenlosen Zugang zu redaktionellen Inhalten dürfen meine Daten im Sinne dieser Einwilligung für die hier genannten Zwecke verwendet werden. Dies gilt nicht für den Datenabgleich zu Marketingzwecken.
Recht auf Widerruf
Mir ist bewusst, dass ich diese Einwilligung jederzeit für die Zukunft widerrufen kann. Durch meinen Widerruf wird die Rechtmäßigkeit der aufgrund meiner Einwilligung bis zum Widerruf erfolgten Verarbeitung nicht berührt. Um meinen Widerruf zu erklären, kann ich als eine Möglichkeit das unter https://contact.vogel.de abrufbare Kontaktformular nutzen. Sofern ich einzelne von mir abonnierte Newsletter nicht mehr erhalten möchte, kann ich darüber hinaus auch den am Ende eines Newsletters eingebundenen Abmeldelink anklicken. Weitere Informationen zu meinem Widerrufsrecht und dessen Ausübung sowie zu den Folgen meines Widerrufs finde ich in der Datenschutzerklärung, Abschnitt Redaktionelle Newsletter.
Auch Cash Collection selbst sei ein Beispiel für diesen Ansatz: Aus einer ersten Idee sei über Klick-Prototypen und wöchentliche Iterationen mit Pilotkunden binnen weniger Monate ein marktreifes Produkt entstanden. „Ohne KI hätten wir das, was ich jetzt zeigen kann, in der kurzen Zeit nicht starten können“, so Schmidt.
Für die rund 2.000 Autohäuser, die die Lösung bereits in Deutschland, Österreich, Italien, Spanien und Frankreich nutzen – über die Plattform werden jährlich Forderungen in Höhe von rund elf Milliarden Euro abgewickelt –, ändert sich im Tagesgeschäft zunächst wenig: Bestandskunden behalten den bestehenden Funktionsumfang und können Cash Collection ohne separates IT-Projekt ergänzen. Der Umbau zeigt jedoch, wohin sich Zahlungs- und Forderungsmanagement in der Branche entwickeln dürfte: weg von manueller Nachverfolgung in Excel-Listen, hin zu automatisierten, KI-gestützten Prozessen, bei denen Autohäuser die Kontrolle behalten, aber zunehmend Routineaufgaben an Systeme abgeben können.


 Werkstattausrüster