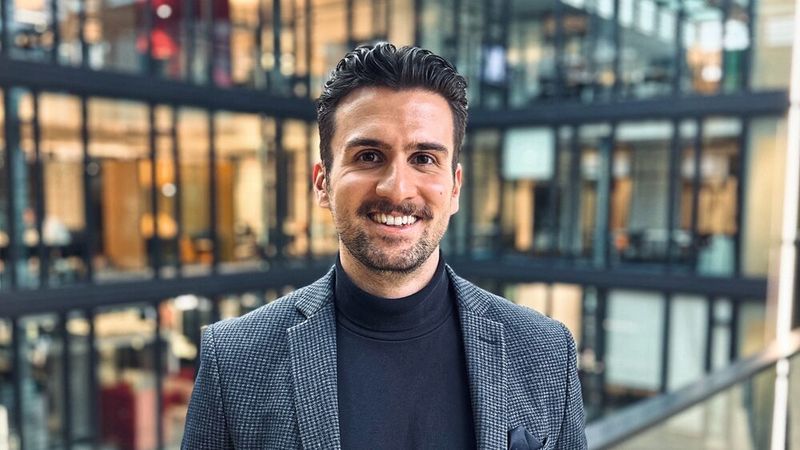
Individuelle, risikoabhängige Zinsen für Autokäufer statt Einheitspreis: Mit „Dynamic Pricing“ will Openbank Deutschland den Autohandel auf Augenhöhe mit Online-Kreditvermittlern bringen. Sven Silva da Mota erklärt im Interview, wie das Zinsmodell funktioniert – und was sich für Händler und Kunden ändert.
Sven Silva da Mota, Manager Inside Sales, Openbank Deutschland
(Bild: Openbank Deutschland)
Redaktion: Herr Silva da Mota, Openbank Deutschland hat kürzlich mit „Dynamic Pricing“ flexible Zinsen für Finanzierungskunden eingeführt. Können Sie erklären, wie sich der Zinssatz für den einzelnen Kunden individuell zusammensetzt?
Sven Silva da Mota: Stand jetzt, in der Pilotphase, macht der Verkäufer gemeinsam mit dem Kunden zunächst die gewohnte Bonitätsprüfung, durchläuft also den aktuellen Kosyfa-Prozess. Der Unterschied ist, dass wir vorab eine Konditionsabfrage machen – ähnlich wie bei einer Hypothekenfinanzierung: Bringt der Kunde Eigenkapital mit, wie lange läuft die Finanzierung, wie hoch ist sie? Anhand dieser und weiterer Parameter ergibt sich ein Zinssatz, der dann gemeinsam mit dem Kunden besprochen wird. Der große Unterschied zu vorher ist eigentlich nur, dass der Verkäufer erst nach der Rückmeldung des Kunden ein konkretes Angebot machen kann – und er bekommt dabei nicht nur die Kreditentscheidung, sondern auch die Einschätzung, ob es sich um ein sehr geringes oder ein höheres Ausfallrisiko handelt, das entsprechend bepreist werden muss.
Was ändert sich im Kundenkontakt mit den flexiblen Zinsen? Was ist die Motivation dahinter?
Die Kreditwürdigkeit wird immer geprüft, das ist nichts Neues. Ungewöhnlich ist bislang eher, dass am Point of Sale jeder Kunde denselben Zins bekommt. In anderen Segmenten, zum Beispiel bei der Hausbank, bei der Hypothek, aber auch bei Online-Kreditvermittlern, ist der Zins in der Regel bonitätsabhängig. Unsere Motivation ist deshalb vor allem, den stationären Autohandel auf eine Stufe mit den Online-Anbietern zu bringen, die bereits heute mit risikobasierten Preismodellen arbeiten. Der Handel soll seinen Kunden direkt am Point of Sale ein ebenso wettbewerbsfähiges und passgenaues Finanzierungsangebot machen können. Ein starrer Zins kann die unterschiedlichen Voraussetzungen der Kunden nur begrenzt berücksichtigen: Ein langjährig verbeamteter Kunde bekommt bislang häufig denselben Zins wie ein Kunde am Anfang seiner beruflichen Laufbahn und ohne Kredithistorie, obwohl sich die Ausfallrisiken unterscheiden können. Gerade in einem angespannten wirtschaftlichen Umfeld führt ein einheitlicher Zins dazu, dass Finanzdienstleister entweder die Konditionen für alle anheben oder bei bestimmten Risikoprofilen zurückhaltender finanzieren. Mit individuellem Pricing haben wir stattdessen die Möglichkeit, unterschiedliche Risiken mit oftmals kleinen Zinsaufschlägen gezielt zu berücksichtigen. Dadurch können mehr Kunden ein passendes Angebot erhalten, während der Händler im Wettbewerb mit digitalen Finanzierungsanbietern gestärkt wird. Für den Kunden bleibt der Prozess dabei transparent: Er erhält ein konkretes, auf seine persönliche Situation zugeschnittenes Finanzierungsangebot.
SAVE THE DATE: Deutsche Remarketing Kongress 2027
Am 24. Februar 2027 findet der nächste Deutsche Remarketing Kongress in Würzburg statt. Übrigens: Als Autohändler oder Kfz-Betrieb profitieren Sie von besonders attraktiven Buchungskonditionen!
Wie kommunizieren Händler das dann im Verkaufsgespräch und in der Werbung, wenn praktisch jeder Kunde einen anderen Zins bekommt?
Wir haben in unserem Händlerportal Fire das komplette Playbook dazu hinterlegt, inklusive der genauen Spielregeln zu den sogenannten Ab-Zinssätzen – das ist preisangabenkonform und war im Grunde schon vor Dynamic Pricing der Standard. Wenn ich zum Beispiel mit „ab 2,9 Prozent“ werbe, muss ich auch die Zinsspanne angeben, also bis zu welchem Höchstzins das theoretisch gehen kann. Gleichzeitig muss ich den sogenannten Zweidrittelzins nennen – also den Zinssatz, den mindestens zwei Drittel der Kunden tatsächlich erhalten. Beim Zweidrittelzins sollte ein Zins genannt werden. Beispiel „Zwei Drittel aller angenommenen Kunden erhalten 5,99%“. Die Zinsspanne muss darüber hinaus angegeben werden. Diese Informationspflicht gilt aufgrund der Preisangabenverordnung ohnehin schon, unabhängig von Dynamic Pricing. Neu ist eigentlich nur, dass ich jetzt zusätzlich die Zinsspanne und den Zweidrittelzins mit angeben muss.
Wirken sich die unterschiedlichen, risikobasierten Zinskonditionen auch auf die Provisionen aus, die Händler bei einer vermittelten Finanzierung erhalten?
Nein, da gibt es keine Anpassungen. Die Abschlussbasis ändert sich zwar – bei dem einen Kunden liegt der Zins bei 5,99 Prozent, bei dem anderen vielleicht bei 6,49 oder 6,9 Prozent –, aber die Provisions- und Abschlagslogik für den Händler bleibt davon unberührt.
Wie werden Händlerpartner während der Pilotphase auf Dynamic Pricing vorbereitet?
Wir sind bereits im Februar mit einer begrenzten Pilotphase mit einigen Händlern gestartet. Da musste wirklich jede Anfrage einzeln angeschaut werden. Ich habe alle diese Händler persönlich besucht, um das Feedback der Verkäufer direkt einzusammeln, auch die Vorbehalte und offenen Fragen. Das war die Grundlage dafür, dass wir jetzt eine automatisierte Lösung haben, an der grundsätzlich jeder interessierte Händler teilnehmen kann. Darauf aufbauend haben wir zunächst unseren kompletten Vertrieb intern geschult, damit alle typischen Händlerfragen beantwortet werden können. Die Umstellung erfolgt aber nicht per Big Bang, sondern Händler für Händler: Wir stellen das Konzept vor, vereinbaren bei Interesse einen Schulungstermin mit der Verkäufermannschaft, und dann wird zu einem festen Stichtag umgestellt. Prozess- und Provisionslogik bleiben dabei komplett gleich, der einzige Unterschied ist die vorgeschaltete Zinsanfrage. Das Modell stammt ursprünglich aus den USA, dort ist es längst Standard. Die offene Frage war für uns, ob das auch am deutschen Point of Sale funktioniert – und bei der Handvoll Pilothändler hat das bislang so gut funktioniert, dass wir jetzt den nächsten Schritt gehen und die Anfrage technisch weiter beschleunigen wollen, mit noch weniger Eingabeaufwand für den Verkäufer.
Stand: 08.12.2025
Es ist für uns eine Selbstverständlichkeit, dass wir verantwortungsvoll mit Ihren personenbezogenen Daten umgehen. Sofern wir personenbezogene Daten von Ihnen erheben, verarbeiten wir diese unter Beachtung der geltenden Datenschutzvorschriften. Detaillierte Informationen finden Sie in unserer Datenschutzerklärung.
Einwilligung in die Verwendung von Daten zu Werbezwecken
Ich bin damit einverstanden, dass die Vogel Communications Group GmbH & Co. KG, Max-Planckstr. 7-9, 97082 Würzburg einschließlich aller mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen (im weiteren: Vogel Communications Group) meine E-Mail-Adresse für die Zusendung von redaktionellen Newslettern nutzt. Auflistungen der jeweils zugehörigen Unternehmen können hier abgerufen werden.
Der Newsletterinhalt erstreckt sich dabei auf Produkte und Dienstleistungen aller zuvor genannten Unternehmen, darunter beispielsweise Fachzeitschriften und Fachbücher, Veranstaltungen und Messen sowie veranstaltungsbezogene Produkte und Dienstleistungen, Print- und Digital-Mediaangebote und Services wie weitere (redaktionelle) Newsletter, Gewinnspiele, Lead-Kampagnen, Marktforschung im Online- und Offline-Bereich, fachspezifische Webportale und E-Learning-Angebote. Wenn auch meine persönliche Telefonnummer erhoben wurde, darf diese für die Unterbreitung von Angeboten der vorgenannten Produkte und Dienstleistungen der vorgenannten Unternehmen und Marktforschung genutzt werden.
Meine Einwilligung umfasst zudem die Verarbeitung meiner E-Mail-Adresse und Telefonnummer für den Datenabgleich zu Marketingzwecken mit ausgewählten Werbepartnern wie z.B. LinkedIN, Google und Meta. Hierfür darf die Vogel Communications Group die genannten Daten gehasht an Werbepartner übermitteln, die diese Daten dann nutzen, um feststellen zu können, ob ich ebenfalls Mitglied auf den besagten Werbepartnerportalen bin. Die Vogel Communications Group nutzt diese Funktion zu Zwecken des Retargeting (Upselling, Crossselling und Kundenbindung), der Generierung von sog. Lookalike Audiences zur Neukundengewinnung und als Ausschlussgrundlage für laufende Werbekampagnen. Weitere Informationen kann ich dem Abschnitt „Datenabgleich zu Marketingzwecken“ in der Datenschutzerklärung entnehmen.
Falls ich im Internet auf Portalen der Vogel Communications Group einschließlich deren mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen geschützte Inhalte abrufe, muss ich mich mit weiteren Daten für den Zugang zu diesen Inhalten registrieren. Im Gegenzug für diesen gebührenlosen Zugang zu redaktionellen Inhalten dürfen meine Daten im Sinne dieser Einwilligung für die hier genannten Zwecke verwendet werden. Dies gilt nicht für den Datenabgleich zu Marketingzwecken.
Recht auf Widerruf
Mir ist bewusst, dass ich diese Einwilligung jederzeit für die Zukunft widerrufen kann. Durch meinen Widerruf wird die Rechtmäßigkeit der aufgrund meiner Einwilligung bis zum Widerruf erfolgten Verarbeitung nicht berührt. Um meinen Widerruf zu erklären, kann ich als eine Möglichkeit das unter https://contact.vogel.de abrufbare Kontaktformular nutzen. Sofern ich einzelne von mir abonnierte Newsletter nicht mehr erhalten möchte, kann ich darüber hinaus auch den am Ende eines Newsletters eingebundenen Abmeldelink anklicken. Weitere Informationen zu meinem Widerrufsrecht und dessen Ausübung sowie zu den Folgen meines Widerrufs finde ich in der Datenschutzerklärung, Abschnitt Redaktionelle Newsletter.


 ZDK-Arbeitskreis Digitales